2025年中国机器人行业现状、产业链、相关政策与趋势分析 加快高端化、智能化发展,聚焦服务消费机器人制造
一、行业现状:规模持续扩张,服务消费机器人成为增长新引擎
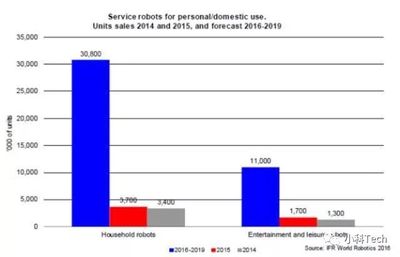
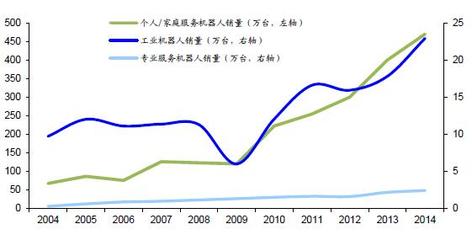
2025年,中国机器人行业继续保持全球最大工业机器人市场的地位,同时服务消费机器人制造步入快车道。据行业统计,2024年中国机器人产业营业收入已突破2000亿元,其中服务机器人占比超过35%,增速领跑全行业。2025年,随着人工智能大模型与机器人技术深度融合,服务消费机器人(包括家用清洁、教育娱乐、养老陪护、商用配送等)产量预计同比增长30%以上,成为拉动行业增长的核心动力。
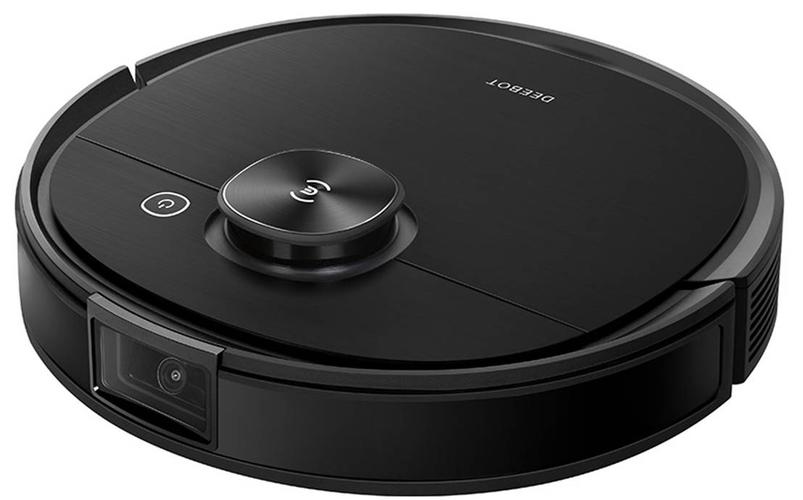
在制造业端,工业机器人密度(每万名工人机器人保有量)已超过500台,位居全球前列,但高端市场仍由外资品牌主导,国产化率在核心零部件领域尚待提升。服务消费机器人则呈现“百花齐放”态势:扫地机器人、陪伴机器人、餐饮配送机器人等已实现规模化应用,并在海外市场形成一定竞争力。
二、产业链分析:下游应用牵引,中游本体制造加速升级
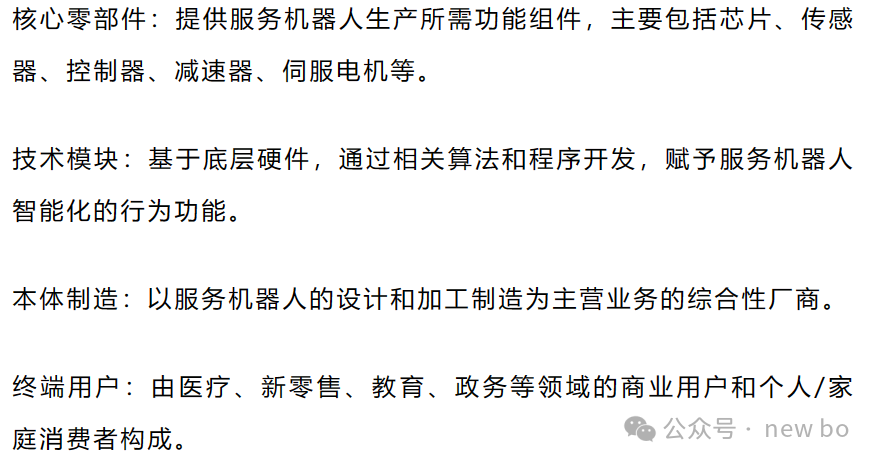
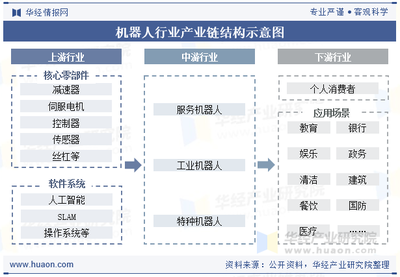
中国机器人产业链分为上游核心零部件、中游本体制造和下游系统集成与应用。
上游包括减速器、伺服电机、控制器、传感器、AI芯片等。2025年,国产减速器(如绿的谐波)在中低端市场占有率显著提升,但高端精密减速器仍依赖进口;伺服系统国产化率超过40%,AI芯片在服务机器人中的渗透率快速提高。
中游为机器人本体制造。工业机器人领域,埃斯顿、新松等企业持续扩产;服务消费机器人领域,科沃斯、石头科技、优必选等企业在清洁、教育、人形机器人等细分赛道形成品牌优势。2025年,人形机器人本体制造开始小批量交付,成为产业链新热点。
下游应用场景不断拓宽。工业领域,汽车、3C、锂电、光伏仍是主力需求;服务消费领域,家庭清洁、教育娱乐、医疗康复、酒店配送、养老陪护等场景加速落地。特别是服务消费机器人制造,正从单一功能向“情感交互+多任务执行”演进,推动产业链价值向中下游转移。
三、相关政策:顶层设计领航,聚焦高端化与智能化
2025年,国家层面持续加码机器人产业政策。继《“十四五”机器人产业发展规划》后,工信部等十七部门联合发布《“机器人+”应用行动实施方案》,明确到2025年制造业机器人密度较2020年实现翻番,服务机器人、特种机器人行业应用深度和广度显著提升。
针对服务消费机器人制造,政策重点包括:
- 高端化:支持企业突破高精度减速器、高性能伺服驱动、智能控制器等“卡脖子”技术,对首台(套)高端服务机器人给予保险补偿和采购支持。
- 智能化:推动人工智能大模型与机器人融合,建设一批智能服务机器人创新中心,开展“机器人+AI”典型场景示范。
- 标准与安全:加快制定服务机器人安全、伦理、数据隐私等标准,完善检测认证体系。
- 消费激励:多地出台将智能服务机器人纳入消费券补贴范围、支持社区养老陪护机器人租赁试点等政策。
北京、上海、深圳等地纷纷设立机器人产业基金,对服务消费机器人制造企业给予研发费用加计扣除、人才落户等优惠,力争打造全球服务机器人创新高地。
四、发展趋势:高端化、智能化、场景化,服务消费机器人制造迎来黄金期
趋势一:高端化突破。 2025-2027年,国产核心零部件将加速向高端市场渗透,服务消费机器人制造从“规模扩张”转向“质量升级”,高可靠性、长寿命、低噪音成为竞争焦点。
趋势二:智能化跃迁。 大模型赋能机器人环境理解、任务规划和自然交互能力,具身智能成为研发热点。服务机器人将从“执行预设命令”进化为“主动理解需求”,在家庭陪护、教育辅导、商业服务中实现更高层次的人机协作。
趋势三:场景化深耕。 服务消费机器人制造将更加聚焦垂直场景:养老陪护机器人结合健康监测与紧急呼叫功能,教育机器人融入STEAM教学体系,清洁机器人向全屋智能管家演进。企业需针对场景定义产品,避免同质化竞争。
趋势四:产业链协同与出海。 国内整机企业与零部件供应商、AI算法公司形成紧密联合体,同时借助“一带一路”拓展海外市场,服务消费机器人出口有望成为新的增长极。
2025年中国机器人行业正处在从“跟跑”向“并跑、领跑”转变的关键期。以服务消费机器人制造为突破口,加快高端化、智能化发展,将推动中国机器人产业构建全球竞争新优势。
如若转载,请注明出处:http://www.bibubibuu.com/product/35.html
更新时间:2026-10-29 19:49:10