深度解析中国智能硬件产业发展状况——以服务消费机器人制造为视角
服务消费机器人作为智能硬件产业的重要分支,正成为推动中国智能制造与消费升级的关键力量。在政策支持、技术进步与市场需求的多重驱动下,中国服务消费机器人制造业呈现出快速发展态势,但也面临核心技术、供应链协同与市场竞争等多重挑战。本文将从产业规模、产业链结构、技术进展、竞争格局及未来趋势等方面,深度解析中国服务消费机器人制造的发展状况。
一、产业规模与增长动力
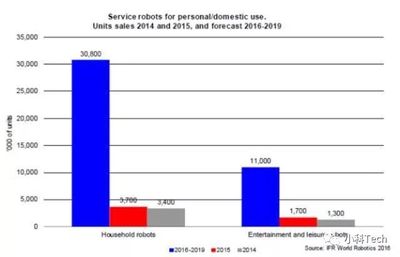
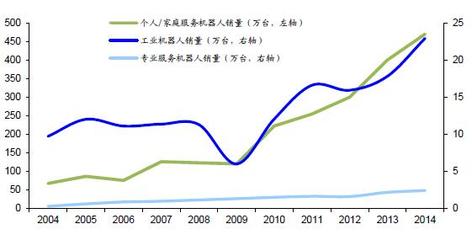
中国服务消费机器人市场正处于高速成长期。根据行业机构统计,2023年中国服务机器人市场规模已超过600亿元人民币,其中家用清洁机器人、教育机器人、娱乐机器人等消费类产品占据主导地位。增长动力主要来自三个方面:一是居民收入提升与消费升级,带动家庭服务机器人需求爆发;二是人工智能、传感器、SLAM导航等技术的成熟,降低了产品门槛并提升了用户体验;三是国家政策持续加码,"十四五"机器人产业发展规划明确将服务机器人列为重点发展方向,多地出台配套扶持政策。
二、产业链结构分析
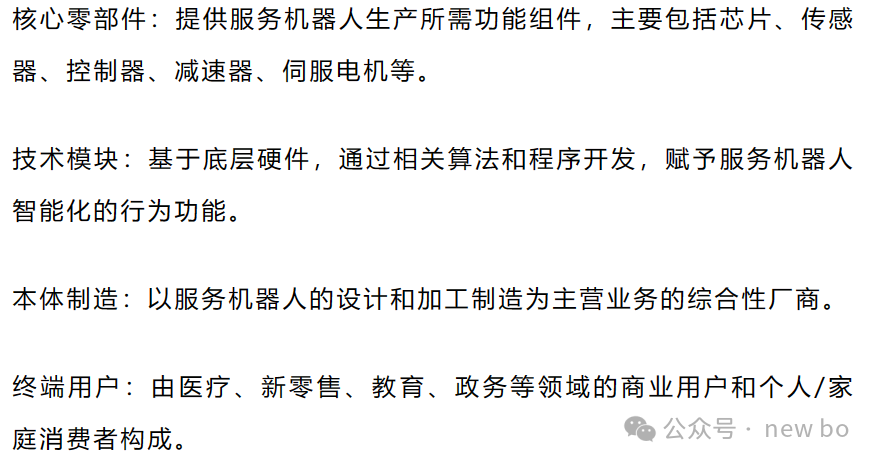
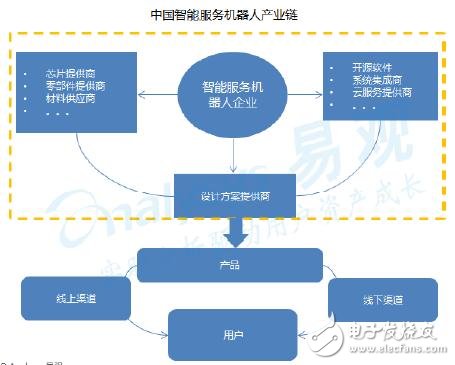
服务消费机器人制造涉及上游核心零部件、中游本体制造与系统集成、下游销售与服务三大环节。上游主要包括芯片、传感器、激光雷达、伺服电机、减速器、电池等,其中高端芯片与精密传感器仍在一定程度上依赖进口,但国产替代进程正在加速。中游为本体制造与软件算法集成,涌现出一批具备整机设计与量产能力的企业,如科沃斯、石头科技、云鲸智能等。下游渠道以线上电商为主,线下体验店为辅,同时租赁、订阅等新型服务模式逐步兴起。整体来看,产业链完整度较高,但上游关键环节的自主可控能力仍需加强。
三、技术进展与创新方向
在技术层面,中国服务消费机器人制造已取得显著进步。导航与定位技术方面,激光SLAM与视觉SLAM方案日趋成熟,多传感器融合成为主流;交互技术方面,语音识别、自然语言处理与计算机视觉的结合提升了人机交互体验;运动控制方面,扫地机器人的越障能力、割草机器人的斜坡适应性等持续优化。创新方向集中在:一是AI大模型与机器人结合,提升自主决策与场景理解能力;二是模块化与平台化设计,降低定制成本并缩短研发周期;三是云边端协同,实现远程升级与数据驱动的服务增值。
四、竞争格局与主要企业
市场竞争呈现"头部集中、细分多元"的特点。在清洁机器人领域,科沃斯与石头科技占据国内外主要市场份额,云鲸、追觅等新锐品牌通过差异化创新快速崛起。教育机器人领域,优必选、大疆教育等企业布局较深。娱乐与陪伴机器人领域则涌现出众多初创公司,但市场集中度较低。整体来看,头部企业凭借品牌、渠道与研发优势构筑壁垒,中小企业则在细分场景中寻找突破。值得关注的是,出海已成为重要战略方向,中国企业在全球扫地机器人市场中的份额持续提升。
五、面临的挑战
尽管发展势头良好,中国服务消费机器人制造仍面临多重挑战。其一,核心零部件自主化程度不足,高端激光雷达、专用芯片等依赖进口,存在供应链风险。其二,产品同质化现象严重,价格竞争激烈,企业盈利能力承压。其三,用户对产品智能化期望不断提高,而实际体验仍有差距,尤其在复杂家庭环境中的适应性有待提升。其四,行业标准与安全规范尚不完善,数据隐私与网络安全问题日益凸显。其五,专业人才缺口较大,兼具硬件、算法与产品化能力的复合型人才供不应求。
六、未来趋势与建议
中国服务消费机器人制造将呈现以下趋势:一是技术融合深化,AI大模型、具身智能将赋予机器人更强的环境理解与任务执行能力;二是产品形态多样化,从单一功能向多功能、多场景协同演进;三是服务模式创新,机器人即服务(RaaS)模式有望在商用与家用领域加速渗透;四是全球化布局加速,中国品牌在国际市场的竞争力将持续增强。
为促进产业高质量发展,建议:加大核心零部件研发投入,推动产学研协同攻关;完善行业标准与安全认证体系,引导良性竞争;鼓励企业深耕细分场景,打造差异化优势;加强人才培养与引进,夯实产业基础;注重数据安全与用户隐私保护,构建可信的智能硬件生态。
综上,中国服务消费机器人制造业正处于从规模扩张向质量提升的关键转型期。在政策、技术与市场的共同作用下,产业有望实现更高水平的自主创新与全球化发展,成为智能硬件产业升级的重要引擎。
如若转载,请注明出处:http://www.bibubibuu.com/product/36.html
更新时间:2026-10-29 21:14:35